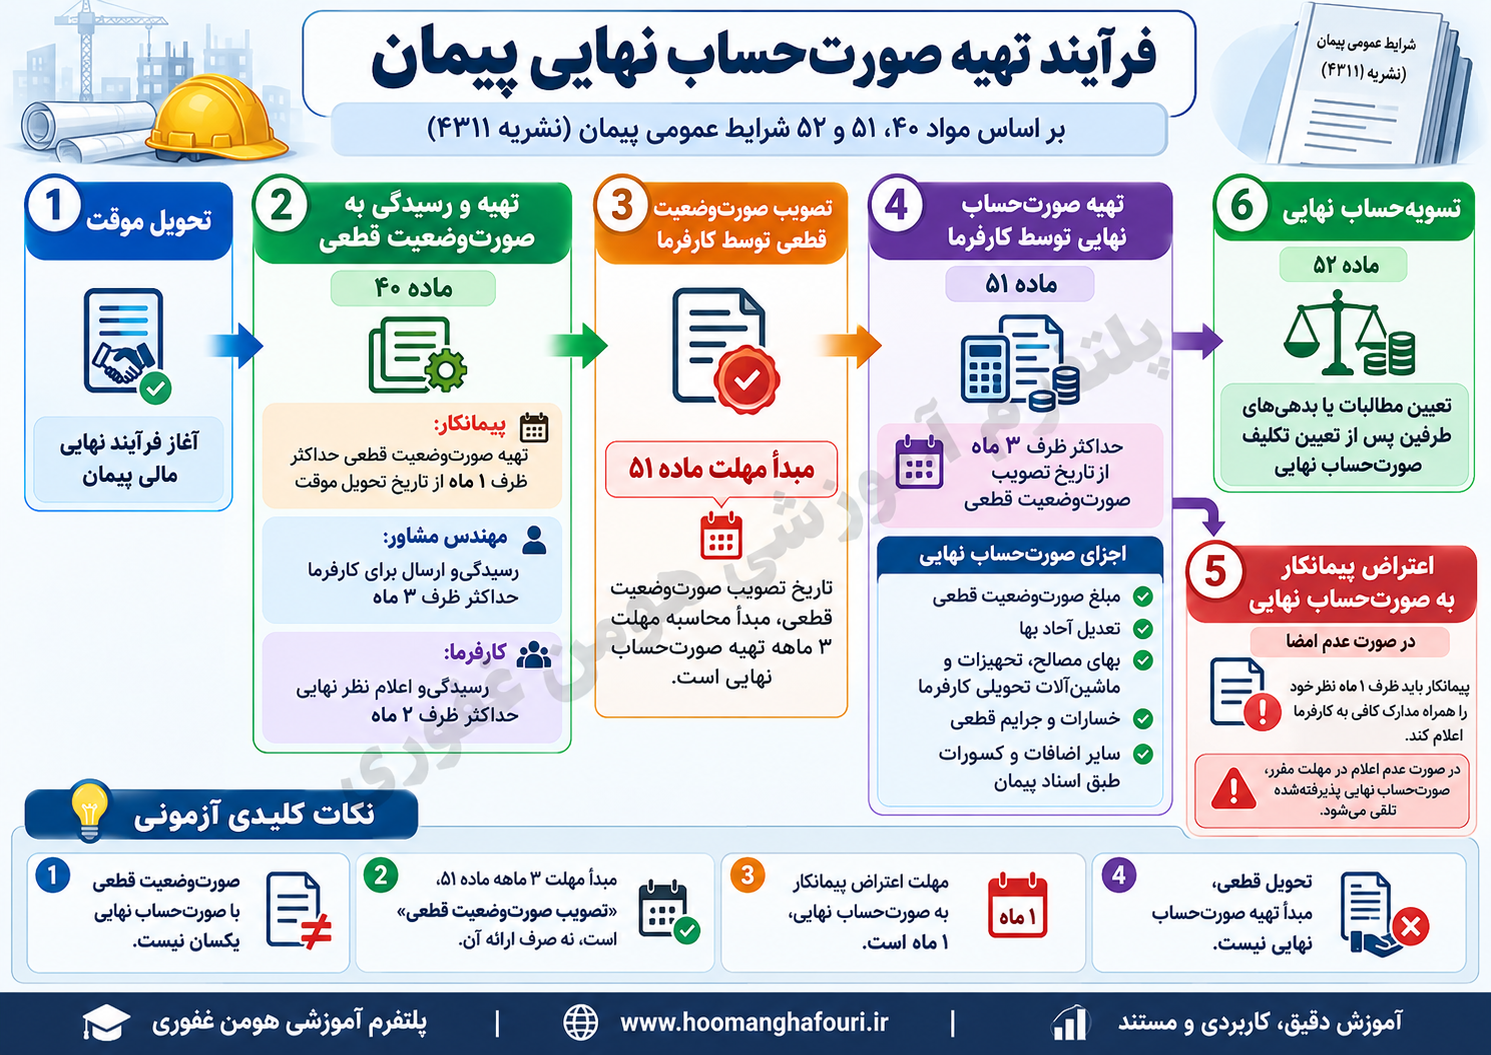
در شرایط عمومی پیمان، صورتوضعیت قطعی و صورتحساب نهایی دو سند متفاوت هستند که در مراحل پایانی پیمان تهیه میشوند.
شناخت تفاوت این دو سند، مهلتهای قانونی مربوط و آثار حقوقی تأیید یا اعتراض به آنها، در مدیریت پیمان و رسیدگی به اختلافات مالی کارفرما و پیمانکار اهمیت دارد.
۱. صورتوضعیت موقتمطابق
ماده ۳۷ شرایط عمومی پیمان، صورتوضعیتهای موقت برای محاسبه و پرداخت مبالغ کارهای انجامشده در طول اجرای پیمان تهیه میشوند.
پرداخت صورتوضعیتهای موقت جنبه علیالحساب دارد.
بنابراین، مقادیر و محاسبات مندرج در آنها ممکن است در صورتوضعیتهای بعدی یا صورتوضعیت قطعی اصلاح شوند.
۲. صورتوضعیت قطعیمطابق
ماده ۴۰ شرایط عمومی پیمان، صورتوضعیت قطعی پس از تحویل موقت کار و در چارچوب تشریفات مقرر تهیه میشود.
صورتوضعیت قطعی مبنای تعیین مقادیر نهایی کارهای انجامشده مطابق اسناد و مدارک پیمان است.
در فرآیند رسیدگی، پیمانکار، مهندس مشاور و کارفرما هرکدام وظایف و مهلتهای مشخصی دارند.
۳. مهلتهای مربوط به صورتوضعیت قطعیمطابق
ماده ۴۰ شرایط عمومی پیمان، در فرآیند متعارف رسیدگی:
پیمانکار باید حداکثر ظرف یک ماه از تاریخ تحویل موقت، صورتوضعیت قطعی کارهای انجامشده را تهیه و برای رسیدگی تسلیم مهندس مشاور کند.
مهندس مشاور باید صورتوضعیت قطعی دریافتشده را رسیدگی کرده و ظرف سه ماه برای تصویب کارفرما ارسال کند.
کارفرما نیز صورتوضعیت دریافتشده را ظرف دو ماه رسیدگی کرده و نظر نهایی خود را اعلام میکند.
این مهلتها مربوط به مراحل متفاوت فرآیند صورتوضعیت قطعی هستند و نباید با مهلت تهیه صورتحساب نهایی اشتباه گرفته شوند.
۴. صورتحساب نهاییمطابق
ماده ۵۱ شرایط عمومی پیمان، صورتحساب نهایی از مبلغ صورتوضعیت قطعی تصویبشده و مبالغی تشکیل میشود که بر اساس اسناد و مدارک پیمان باید به آن افزوده یا از آن کسر شوند.
این مبالغ میتوانند شامل موارد زیر باشند:
۱. وجوه ناشی از تعدیل آحاد بها.
۲. بهای مصالح، تجهیزات و ماشینآلات تحویلی کارفرما به پیمانکار.
۳. مبالغ جبران خسارت.
۴. جرایم رسیدگیشده و قطعی.
۵. سایر مبالغی که طبق اسناد و مدارک پیمان باید منظور شوند.
بنابراین، صورتحساب نهایی صرفاً نسخه دیگری از صورتوضعیت قطعی نیست.
۵. مهلت تهیه صورتحساب نهاییمطابق
ماده ۵۱ شرایط عمومی پیمان، صورتحساب نهایی باید ظرف سه ماه از تاریخ تصویب صورتوضعیت قطعی توسط کارفرما تهیه شود.
بنابراین:
مبدأ مهلت: تصویب صورتوضعیت قطعی توسط کارفرمامدت تهیه صورتحساب نهایی: سه ماهنکته مهم آن است که تاریخ ارائه صورتوضعیت قطعی با تاریخ تصویب آن یکسان نیست.
۶. بررسی و امضای صورتحساب نهاییاگر صورتحساب نهایی تهیهشده توسط کارفرما مورد قبول پیمانکار باشد، طرفین آن را امضا میکنند.
صورتحساب نهایی تأییدشده به شرح
ماده ۵۱، مبنای تسویهحساب پیمانکار مطابق
ماده ۵۲ قرار میگیرد.
۷. اعتراض پیمانکار به صورتحساب نهاییاگر پیمانکار نسبت به صورتحساب نهایی تهیهشده توسط کارفرما اعتراض داشته باشد و آن را امضا نکند، باید ظرف یک ماه نظر خود را همراه با مدارک کافی به کارفرما اعلام کند.
اگر پیمانکار در مهلت مقرر اعتراض خود را اعلام نکند، صورتحساب نهایی از طرف او پذیرفتهشده تلقی میشود.
اگر کارفرما اعتراض پیمانکار را تأیید کند، صورتحساب نهایی اصلاح میشود.
در صورتی که اعتراض پیمانکار در مهلت مقرر مطرح شود اما مورد قبول کارفرما قرار نگیرد، پیمانکار میتواند مطابق
ماده ۵۳ شرایط عمومی پیمان برای حل اختلاف اقدام کند.
۸. تسویهحساب پیمانمطابق
ماده ۵۲ شرایط عمومی پیمان، پس از تعیین تکلیف صورتحساب نهایی، وضعیت مطالبات یا بدهیهای طرفین مشخص میشود.
اگر پیمانکار بستانکار باشد، پرداخت طلب او مطابق مهلت مقرر
ماده ۵۲ انجام میشود.
اگر پیمانکار بدهکار باشد، موظف است بدهی خود را مطابق ترتیبات و مهلت قانونی پرداخت کند.
در این مرحله، وضعیت تضمینهای پیمانکار نیز مطابق شرایط مقرر بررسی میشود.
۹. تفاوت صورتحساب نهایی و تحویل قطعیصورتحساب نهایی یک سند مالی است.
اما تحویل قطعی به فرآیند تحویل نهایی موضوع پیمان و احراز شرایط مقرر پس از دوره تضمین مربوط میشود.
بنابراین، تنظیم صورتجلسه تحویل قطعی، مبدأ مهلت سهماهه تهیه صورتحساب نهایی نیست.
۱۰. نکات کلیدی آزمونی۱.
ماده ۳۷ شرایط عمومی پیمان درباره صورتوضعیتهای موقت است.
۲.
ماده ۴۰ شرایط عمومی پیمان درباره صورتوضعیت قطعی است.
۳.
ماده ۵۱ شرایط عمومی پیمان درباره صورتحساب نهایی است.
۴.
ماده ۵۲ شرایط عمومی پیمان درباره تسویهحساب است.
۵. صورتوضعیتهای موقت ماهیت علیالحساب دارند.
۶. صورتوضعیت قطعی مبنای تعیین مقادیر نهایی کارهای انجامشده است.
۷. صورتحساب نهایی علاوه بر مبلغ صورتوضعیت قطعی، اضافات و کسورات قراردادی مربوط را دربرمیگیرد.
۸. صورتحساب نهایی ظرف سه ماه از تاریخ تصویب صورتوضعیت قطعی توسط کارفرما تهیه میشود.
۹. تاریخ ارائه صورتوضعیت قطعی با تاریخ تصویب آن متفاوت است.
۱۰. مهلت اعتراض پیمانکار به صورتحساب نهایی تهیهشده، مطابق شرایط
ماده ۵۱، یک ماه است.
۱۱. سکوت پیمانکار در مهلت مقرر میتواند به منزله پذیرش صورتحساب نهایی تلقی شود.
۱۲. صورتحساب نهایی تأییدشده، مبنای تسویهحساب مطابق
ماده ۵۲ است.
۱۳. تحویل قطعی و صورتحساب نهایی دو مرحله متفاوت در فرآیند پیمان هستند.
۱۴. اختلاف درباره صورتحساب نهایی، در شرایط مقرر، میتواند مطابق
ماده ۵۳ پیگیری شود.
دام آزمونی اول ـ اشتباه گرفتن ارائه و تصویبمبدأ مهلت سهماهه تهیه صورتحساب نهایی، تصویب صورتوضعیت قطعی است؛ نه صرف ارائه آن.
دام آزمونی دوم ـ اشتباه گرفتن صورتوضعیت قطعی و صورتحساب نهاییصورتوضعیت قطعی، مبنای محاسبه کارهای انجامشده است؛ اما صورتحساب نهایی شامل محاسبات مالی تکمیلی و اضافات و کسورات مربوط نیز میشود.
دام آزمونی سوم ـ اشتباه گرفتن مهلتهای سهماههمهندس مشاور در فرآیند صورتوضعیت قطعی، مهلت سهماهه مربوط به رسیدگی و ارسال آن برای کارفرما دارد.
در مقابل، مهلت سهماهه
ماده ۵۱ از تاریخ تصویب صورتوضعیت قطعی توسط کارفرما آغاز میشود.
این دو مهلت دارای مبدأ و موضوع متفاوت هستند.
دام آزمونی چهارم ـ اشتباه گرفتن صورتحساب نهایی با تحویل قطعیتنظیم صورتجلسه تحویل قطعی، شرط آغاز مهلت تهیه صورتحساب نهایی موضوع
ماده ۵۱ نیست.
نتیجه آموزشیدر فرآیند مالی پایان پیمان، ابتدا صورتوضعیت قطعی مطابق
ماده ۴۰ تهیه و تصویب میشود.
پس از تصویب صورتوضعیت قطعی توسط کارفرما، مهلت سهماهه تهیه صورتحساب نهایی موضوع
ماده ۵۱ آغاز میشود.
در ادامه، صورتحساب نهایی مطابق مقررات تعیین تکلیف شده و تسویهحساب طرفین بر اساس
ماده ۵۲ انجام میگیرد.
بنابراین، مهمترین نکته در تفکیک این مراحل، شناخت نوع سند، مرجع اقدامکننده و مبدأ هر مهلت قانونی است.